La Complémentaire santé solidaire couvre aujourd’hui la part obligatoire et complémentaire de vos soins pour garantir un reste à charge zéro sur l’essentiel. Pourtant, saviez-vous qu’en 2024, le taux moyen de dépassement d’honoraires en secteur 2 frôle les 48,5 % ? Même avec une protection solide, certains frais particuliers ou exigences de confort peuvent rapidement faire grimper votre facture médicale.
On se retrouve parfois à devoir payer des sommes importantes sans comprendre pourquoi notre couverture ne s’active pas. On va faire le point ensemble sur ces exceptions et les pièges à éviter pour protéger votre budget.
🛡️ On vous explique les limites de la Complémentaire santé solidaire
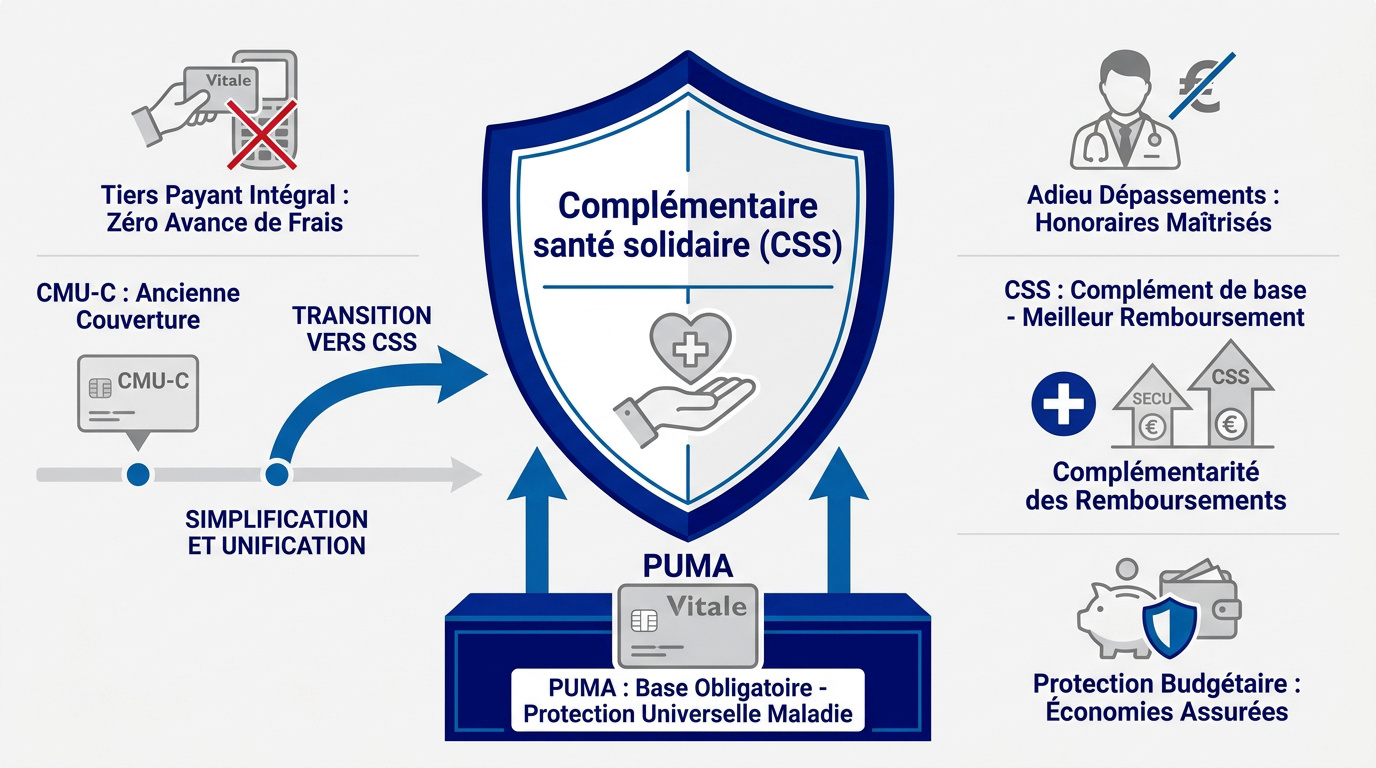
La Complémentaire santé solidaire (CSS) remplace l’ancienne CMU-C, offrant le tiers payant intégral et supprimant les dépassements d’honoraires pour les soins conventionnés. Son éligibilité dépend strictement de plafonds de ressources annuels et de la composition du foyer. Mais comprenez-vous bien la bascule historique qui s’est opérée ?
La Protection Universelle Maladie (PUMA) est le socle obligatoire remplaçant la CMU de base depuis 2016 pour garantir vos remboursements sans interruption.
De l’ancienne CMU-C à la CSS : ce qui change pour vous
La CMU-C et l’ACS ont fusionné pour devenir la Complémentaire santé solidaire. Ce changement simplifie l’accès aux soins. C’est un gain de temps précieux pour vos démarches.
La Protection Universelle Maladie (PUMA) constitue votre socle obligatoire. Elle garantit la prise en charge des frais de santé à titre personnel. C’est la base de votre couverture.
La CSS vient compléter ces remboursements de base. Elle évite ainsi des frais trop lourds.
Adieu les dépassements d’honoraires sur les tarifs de base
Profitez sereinement du tiers payant intégral. Vous ne devez pas avancer d’argent lors de vos consultations. Présentez simplement votre carte Vitale à jour.
Les dépassements d’honoraires sont interdits pour les médecins conventionnés. Le praticien doit respecter le tarif de la Sécurité sociale. C’est une obligation légale stricte.
Cette règle protège votre budget. Seules des exigences particulières de votre part justifieraient un surplus. Restez vigilant lors de la prise de rendez-vous.
💸 Ces soins et frais qui restent malheureusement à votre charge
Si la protection est large, certains actes particuliers sortent du cadre classique et imposent une participation financière de votre part.
Le cas des actes hors nomenclature et du confort
Identifiez les soins hors nomenclature non remboursés. Certains actes techniques ou médecines douces ne figurent pas sur la liste officielle. L’Assurance Maladie ne les couvre jamais. Vous devrez payer la totalité.
Évoquez les options de confort à l’hôpital. La chambre individuelle reste souvent à votre charge exclusive.
Médecins en secteur 3 : le piège du non-conventionné
Distinguez le médecin conventionné du secteur 3. Ce dernier fixe ses prix librement sans limite. Ses tarifs sont souvent très élevés pour l’assuré.
Soulignez le reste à charge massif dans ce cas précis. Le remboursement se base sur un tarif dérisoire nommé tarif d’autorité. La CSS ne couvre pas l’écart.
Franchises et participations forfaitaires : ce qu’il faut payer
Clarifiez le paiement des franchises médicales. Celles-ci s’appliquent sur les boîtes de médicaments ou les transports. Elles sont déduites de vos futurs remboursements de soins.
Expliquez la participation forfaitaire de un euro. Elle concerne les consultations et examens radiologiques. Ce montant reste dû par l’assuré.
| Type de frais | Prise en charge |
|---|---|
| Acte hors nomenclature | À votre charge totale |
| Chambre individuelle | Frais de confort dus |
| Secteur 3 | Tarif d’autorité uniquement |
Qu’est-ce qui n’est pas pris en charge par la CMU ? En bref, tout ce qui s’éloigne du tarif conventionnel nécessite votre vigilance pour éviter les mauvaises surprises.
🛑 Voici pourquoi votre dossier CSS peut être refusé
Obtenir cette aide n’est pas automatique, car l’administration vérifie rigoureusement votre situation financière et familiale avant toute validation.
L’éligibilité dépend de plafonds annuels stricts. Vous devez déclarer l’intégralité de vos revenus et aides perçues.
Plafonds de ressources et composition du foyer
Les plafonds de ressources annuels sont stricts. Ils varient selon votre situation, seul ou en couple. Chaque euro compte dans le calcul final.
La composition du foyer impacte votre dossier. Les enfants augmentent le seuil autorisé. C’est un critère déterminant pour l’éligibilité.
Les erreurs classiques lors de l’envoi de votre dossier
Rassemblez les pièces indispensables. Un avis d’imposition manquant entraîne un rejet immédiat. Vérifiez chaque document avant l’envoi. La rigueur évite des délais inutiles.
Évitez les oublis dans la déclaration. Toutes les aides perçues doivent être mentionnées sans exception.
Changement de vie : l’impact sur vos droits ouverts
Anticipez les effets d’une reprise d’activité. Une hausse de revenus peut stopper vos droits. Informez rapidement votre caisse d’Assurance Maladie.
Signalez tout changement d’adresse. Un courrier non reçu peut bloquer votre dossier. Restez joignable par l’administration.
| Foyer | Plafond |
|---|---|
| 1 pers. | 10 421 € |
| 2 pers. | 15 632 € |
Mais au fait, qu’est-ce qui n’est pas pris en charge par la CMU ? Si vous dépassez ces seuils, la protection s’arrête.
🧐 Comment réagir efficacement face à un refus ou un reste à charge ?
En cas de décision défavorable ou de frais imprévus, des solutions existent pour maintenir votre protection santé.
| Situation | Action | Interlocuteur |
|---|---|---|
| Refus dossier | Recours amiable | CRA |
| Frais abusifs | Médiation | Médiateur CPAM |
| Fin de droits | Anticipation | CPAM |
| Hors plafonds | Mutuelle | Assureur |
Vous vous demandez : Qu’est-ce qui n’est pas pris en charge par la CMU ? La CMU est devenue la CSS. Si elle vous est refusée, voici comment réagir.
Vos recours possibles en cas de litige avec l’Assurance Maladie
Contactez le médiateur de la CPAM en cas de blocage. Il résout les conflits de manière amiable. C’est une étape souvent efficace.
Saisissez la commission de recours amiable (CRA). Vous avez deux mois pour contester un refus. Envoyez votre demande par courrier recommandé.
Nos conseils pour anticiper le renouvellement de vos droits
Prévoyez un rétroplanning de quatre mois. Déposez votre demande bien avant la fin de validité. Cela évite toute rupture de vos droits.
Vérifiez régulièrement votre compte Ameli. Les notifications de renouvellement y sont postées. Ne laissez pas passer la date limite.
Quelles solutions si vous dépassez un peu les plafonds ?
Explorez les contrats de mutuelle classique. Certaines offres proposent des tarifs encadrés. Comparez les garanties essentielles sans options superflues.
Renseignez-vous sur les aides pour étudiants. Des dispositifs régionaux complètent parfois votre couverture santé selon votre situation réelle.
Gardez à l’esprit que la CSS ne couvre ni les actes hors nomenclature, ni les dépassements en secteur 3, ni les participations forfaitaires. Anticipez dès maintenant votre renouvellement pour éviter toute rupture de droits. Agissez vite pour sécuriser votre budget santé et aborder l’avenir avec une sérénité totale !