Saviez-vous qu’en France, une exonération totale d’impôt est possible si la valeur de votre fonds transmis ne dépasse pas 500 000 euros ? Pourtant, sans une maîtrise parfaite du calcul entre le prix de cession et la valeur nette comptable, vous risquez de voir une part importante de votre profit s’évaporer en taxes imprévues. La pression fiscale peut vite transformer une belle vente en une opération décevante si vous ne choisissez pas le bon régime.
Nous allons décortiquer ensemble les mécanismes de la plus-value sur un fonds de commerce et les leviers pour optimiser votre fiscalité. On fait le point pour sécuriser votre transaction et maximiser votre net en poche.
La plus-value sur un fonds de commerce : on vous montre le calcul !
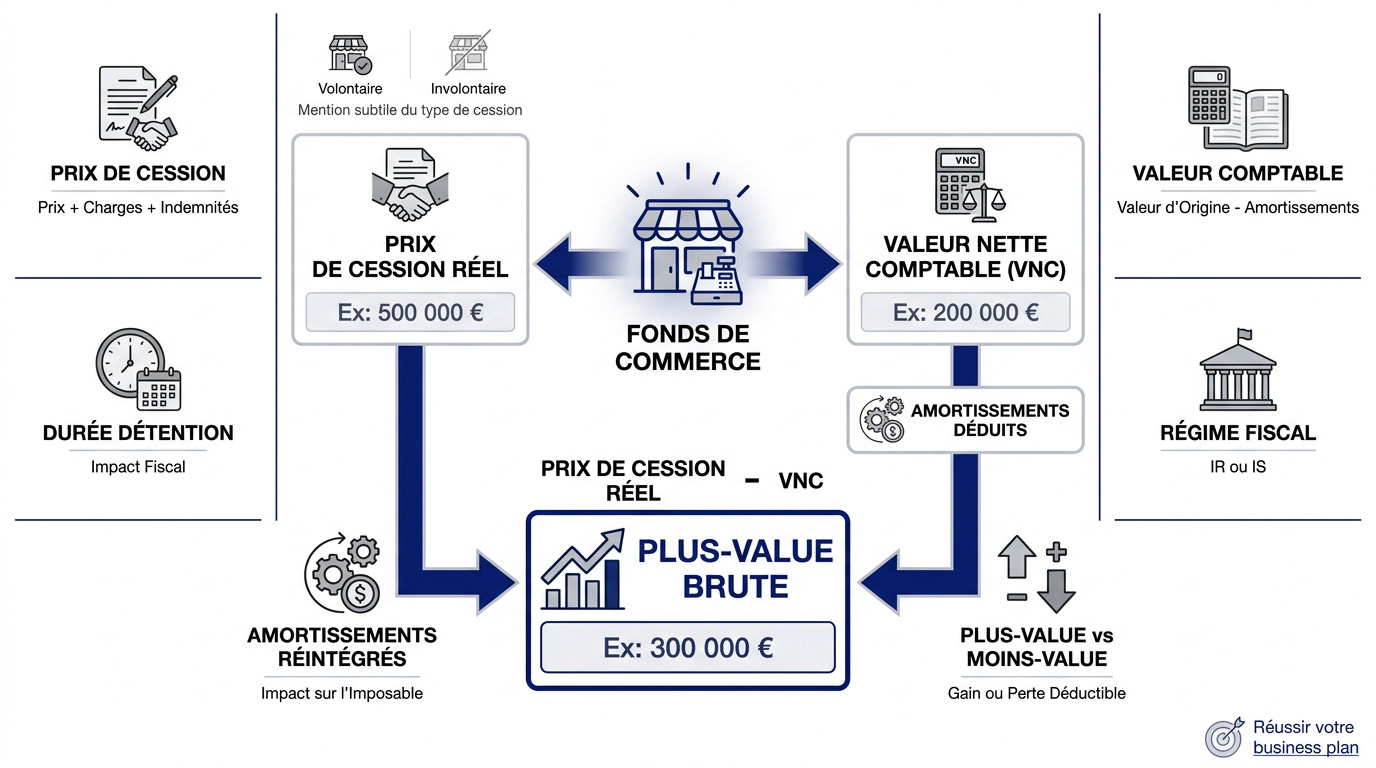
La plus-value professionnelle se calcule en soustrayant la valeur nette comptable du prix de cession réel. L’imposition dépend du régime fiscal (IR ou IS) et de la durée de détention, impactant directement le montant final perçu lors de la vente. C’est le point de départ pour maîtriser l’arithmétique de votre prix de vente.
Prix de cession réel : prix de vente augmenté des charges et indemnités à la charge de l’acquéreur. Valeur Nette Comptable (VNC) : prix d’origine diminué des amortissements déduits.
Pour bien entamer cette transition, penchons-nous sur la mécanique pure du calcul.
La formule mathématique entre prix de vente et valeur comptable
Le prix de cession réel constitue la base de votre calcul. Il englobe le prix principal mais aussi les charges et indemnités versées par l’acheteur au vendeur lors de l’acte.
Déterminez ensuite votre valeur nette comptable (VNC) au jour exact de la vente. Elle correspond à la valeur d’origine du fonds diminuée de l’ensemble des amortissements déjà pratiqués en comptabilité.
La distinction est simple. Si votre prix de vente dépasse la VNC, vous réalisez un gain. Dans le cas contraire, il s’agit d’une moins-value déductible de votre résultat.
Pensez-y dès maintenant pour réussir votre business plan. C’est une étape capitale pour votre projet.
Une fois ces chiffres en main, vous devez comprendre comment les amortissements passés influencent votre futur chèque au fisc.
L’impact réel des amortissements sur votre assiette taxable
Analysez bien la réintégration des amortissements. Les sommes déduites durant votre exploitation augmentent mécaniquement la plus-value imposable. C’est un rattrapage fiscal inévitable. L’impact sur la trésorerie est souvent sous-estimé par les dirigeants.
Le fisc scrute la valeur résiduelle pour sa réévaluation. Pour des actifs totalement amortis, la plus-value devient égale au prix de vente. C’est mathématique et sans appel pour votre calcul.
Plus votre amortissement a été rapide par le passé, plus la charge fiscale sera lourde. Le poids fiscal final dépend directement de cette stratégie comptable antérieure.
Mais que se passe-t-il si la vente n’est pas de votre plein gré ?
Cession volontaire ou expropriation : les nuances à connaître
Il existe des cessions involontaires. On parle ici de sinistre ou d’expropriation pour cause d’utilité publique. Ce sont des situations subies par le chef d’entreprise et non choisies.
Le fisc propose alors un mécanisme de report d’imposition. Cela permet de décaler le paiement des taxes dues. L’objectif ? Protéger votre capacité de réinvestissement immédiat après l’événement.
L’impôt est déclenché par le transfert de propriété. C’est la date de l’acte authentique qui fixe l’exigibilité des taxes. Soyez vigilants sur ce calendrier précis.
N’oubliez pas de justifier votre situation administrative. C’est aussi important que la preuve de présence en France du mineur. Soyez toujours en règle.
Arbitrer entre court et long terme sous le régime de l’IR
Après avoir calculé le montant brut de votre gain, vous devez identifier la durée de détention pour choisir le bon tiroir fiscal.
La plus-value à court terme : une pression sur votre barème
Le fisc fixe la frontière à deux ans de détention. Pour les actifs amortissables, la part des amortissements déduits est toujours considérée comme du court terme. C’est une règle comptable stricte.
Ce gain s’ajoute directement à votre résultat imposable. Il subit alors le barème progressif de l’impôt sur le revenu. Cela peut faire sauter votre tranche marginale d’imposition brutalement.
N’oubliez pas les prélèvements sociaux dans votre budget. Ajoutez les 17,2 % de CSG-CRDS au calcul final. La note globale peut vite devenir salée pour le vendeur non préparé.
Pensez à vérifier votre code APE pour bien identifier votre activité. Cela aide à structurer proprement votre dossier fiscal. C’est une étape souvent négligée mais utile.
Le régime du long terme et la force du PFU
Le taux global de 30 % change la donne pour vos finances. Ce prélèvement forfaitaire unique, le fameux PFU, simplifie radicalement votre vie. Il englobe l’impôt et les taxes sociales en un seul bloc. C’est souvent l’option la plus avantageuse financièrement.
Certains actifs ne s’amortissent jamais comptablement. On parle ici du droit au bail ou de votre précieuse clientèle. S’ils sont dans votre patrimoine depuis plus de deux ans, ils basculent ici.
La durée de détention est le juge de paix. Le délai se calcule précisément de date à date. Soyez vigilant sur le calendrier pour ne pas rater ce régime de faveur.
| Critère | Court Terme (< 2 ans) | Long Terme (> 2 ans) |
|---|---|---|
| Imposition | Barème progressif IR | PFU 30 % (ou 31,4 % selon profil) |
| Prélèvements sociaux | Inclus ou en sus selon option | Inclus dans le forfait |
Astuces d’étalement pour préserver votre trésorerie
Il existe un dispositif d’étalement sur trois ans. Cette option permet de diviser la charge fiscale de la plus-value courte. C’est un souffle d’air pour vos finances personnelles immédiates.
Mais attention, tout le monde n’y a pas droit. L’option est réservée aux petites entreprises sous certains seuils de ressources. Vérifiez votre éligibilité avec un expert-comptable avant de valider l’acte.
Vous pouvez aussi déduire les pertes des dix exercices précédents. C’est un levier puissant pour réduire l’assiette taxable. L’optimisation fiscale passe par une analyse historique rigoureuse de vos bilans passés.
Pensez à l’imputation des moins-values professionnelles des dix exercices précédents pour réduire drastiquement votre assiette taxable actuelle.
Sociétés à l’IS : comprendre la taxation uniforme du profit
Si votre entreprise est soumise à l’impôt sur les sociétés, les règles changent radicalement avec une approche beaucoup plus linéaire.
| Régime fiscal | Durée de détention | Taux d’imposition estimé | Remarques |
|---|---|---|---|
| IR court terme | Moins de 2 ans | Barème + 17,2% | Ajout au revenu global |
| IR long terme | Plus de 2 ans | 30% (PFU) | Taux forfaitaire unique |
| IS taux réduit | Indifférent | 15% | Jusqu’à 42 500 € de bénéfice |
| IS taux plein | Indifférent | 25% | Au-delà du seuil PME |
L’intégration au résultat global sans distinction de durée
À l’IS, oubliez la distinction entre court et long terme. Peu importe depuis quand vous détenez le fonds. Le profit de cession est simplement traité comme un bénéfice ordinaire de l’exercice.
Ce mécanisme de réintégration est automatique. Votre plus-value vient gonfler directement le bénéfice net de votre société. Elle subit ensuite le taux d’impôt sur les sociétés classique sans aucun traitement de faveur.
Surveillez bien votre calendrier de paiement. L’impôt est dû au moment du versement du solde de l’IS. Anticipez cette sortie de fonds pour éviter les pénalités. La gestion du cash-flow devient alors une priorité absolue après la vente.
Taux réduit à 15 % ou taux plein : faites vos comptes
Le seuil de 42 500 euros est votre repère majeur. C’est la limite exacte pour bénéficier du taux réduit PME. En dessous de ce montant, vous ne payez que 15 % d’impôt sur votre profit.
Attention au passage au taux normal. Au-delà du plafond, le taux de 25 % s’applique systématiquement. Calculez bien la répartition de votre profit sur ces deux tranches pour éviter les mauvaises surprises fiscales.
Vérifiez vos conditions d’éligibilité. Le capital doit être intégralement libéré et détenu par des personnes physiques. Votre chiffre d’affaires doit aussi rester sous les 10 millions d’euros. Consultez les démarches comme la demande de nationalité française pour un réfugié si besoin de contexte légal particulier.
Les droits d’enregistrement à la charge de votre repreneur
Les tranches de taxation pèsent sur l’acheteur. Les droits varient de 0 % à 5 % selon le prix final. C’est une charge financière lourde que l’acheteur du fonds doit impérativement prévoir dans son budget.
L’abattement de 23 000 euros offre une bouffée d’oxygène. Cette somme est déduite de la valeur globale avant le calcul des taxes. Cela favorise clairement les petites transactions de proximité et les commerces de quartier.
Cet impôt impacte directement votre négociation. L’acheteur intègre ces frais annexes dans son plan de financement global. Un prix trop élevé peut bloquer la vente à cause de ces taxes. La transparence des coûts facilite grandement la conclusion de l’accord final.
Les 2 seuils de recettes pour effacer votre impôt
Pour les petites structures, l’État prévoit des portes de sortie totalement défiscalisées sous réserve de respecter des plafonds de chiffre d’affaires. C’est une opportunité en or pour optimiser la transmission de votre activité.
Le verrou des cinq ans pour débloquer les avantages
Vous devez impérativement justifier d’une activité continue. L’exercice doit avoir duré au moins cinq années civiles pleines. C’est la condition sine qua non pour espérer une exonération.
Le fisc ne se base pas sur un ressenti subjectif. Il calcule la moyenne de vos recettes sur les deux derniers exercices clos. Cette moyenne mathématique détermine alors votre éligibilité aux seuils de faveur.
Qui peut en profiter ? La règle concerne les commerçants, les artisans et les professions libérales sans distinction. Les activités agricoles profitent également de ce dispositif particulier. La pérennité de l’entreprise se voit ainsi récompensée par une fiscalité allégée lors de votre départ.
Plafonds de recettes : quand la fiscalité s’efface totalement
Le premier plafond majeur est fixé à 250 000 euros. Il cible exclusivement les activités de vente de marchandises ou de fourniture de logement. En dessous de ce montant, l’exonération d’impôt sur le revenu est totale.
Pour les prestations de services et les BNC, le seuil tombe à 90 000 euros. La limite s’avère plus basse pour ces métiers de conseil ou de service pur. C’est un point de vigilance pour votre plus-value sur un fonds de commerce.
Seuils d’exonération totale : moins de 250 000 € pour la vente de marchandises et moins de 90 000 € pour les prestations de services (moyenne des 2 dernières années).
Gardez à l’esprit que les prélèvements sociaux ne disparaissent jamais. L’exonération concerne uniquement l’impôt sur le revenu, mais les 17,2 % restent dus sur le gain. Pour mieux comprendre ces ponctions, voyez qu’est-ce qui n’est pas pris en charge par la CMU et les charges sociales.
Méthode pour calculer votre exonération partielle
Il existe un mécanisme de lissage entre le seuil bas et le seuil haut. Si vous dépassez les limites, l’exonération diminue progressivement selon un prorata. C’est un calcul parfois complexe à suivre sans aide.
Prenons un exemple concret : pour 100 000 euros de recettes en services, une part du gain sera taxée. Ce système évite les effets de seuil trop brutaux pour votre trésorerie. La précision arithmétique évite les mauvaises surprises lors de votre déclaration annuelle.
Enfin, n’oubliez pas l’exclusion des plus-values immobilières. Ce dispositif avantageux ne concerne que les éléments du fonds de commerce. Les murs de votre boutique suivent un régime fiscal totalement différent.
Départ à la retraite : alléger votre sortie définitive
La fin de carrière offre une opportunité fiscale majeure pour les dirigeants souhaitant transmettre leur outil de travail. C’est le moment de transformer vos années d’effort en un capital serein pour votre nouvelle vie.
Les critères d’éligibilité pour une exonération de l’IR
Le dispositif cible uniquement les PME au sens européen. Votre entreprise doit employer moins de 250 salariés. La détention du capital doit rester majoritairement entre vos mains pour être éligible.
Vous devez impérativement arrêter toute gestion ou direction effective. Il est strictement interdit de rester salarié de la structure. Devenir consultant rémunéré après la vente annulerait aussi vos droits à l’exonération.
Les activités commerciales, artisanales ou libérales sont visées par ce texte. La simple gestion de son propre patrimoine est totalement exclue du régime. Pour vos démarches, si vous constatez que que vous avez perdu votre livret de famille, réagissez vite pour vos dossiers administratifs.
Le compte à rebours des deux ans pour liquider vos droits
Il ne doit pas s’écouler plus de 24 mois entre la vente et la retraite. Ce délai maximal de cession est une règle d’or. Le timing est absolument crucial pour satisfaire le fisc.
Le délai entre la cession et le départ à la retraite est strictement limité à 24 mois. Un dépassement, même d’un seul jour, annule totalement votre avantage fiscal.
Un dépassement, même minime, remet en cause tout votre avantage fiscal. L’administration ne tolère aucune approximation sur ce calendrier particulier. Soyez donc vigilant sur les dates de signature et de liquidation.
Gardez précieusement toutes vos notifications de caisse de retraite. Ces documents officiels prouvent votre sortie définitive du monde actif. La rigueur documentaire protège votre exonération contre tout contrôle ultérieur de l’administration.
Pourquoi les prélèvements sociaux restent inévitables
Le cadeau fiscal porte uniquement sur l’impôt sur le revenu. L’exonération est donc limitée à ce volet précis. Vous devrez toujours payer la CSG et la CRDS sur votre gain.
Le coût réel des 17,2 % pèse lourdement sur le chèque final. Sur une grosse plus-value, ce pourcentage représente une somme très importante. Intégrez ce montant dans votre budget de futur retraité pour éviter les surprises.
Si le gain est massif, une contribution sur les hauts revenus s’ajoute. Elle concerne les revenus dépassant des seuils annuels très élevés. Pensez au coût des formalités, comme un timbre fiscal à 375 €, qui illustre ces taxes fixes incompressibles.
Comment sécuriser votre vente face aux pièges du fisc ?
Vendre son fonds est une opération à haut risque juridique qui nécessite des garde-fous solides pour éviter les litiges. Voici comment protéger vos intérêts et votre trésorerie lors de cette étape majeure.
Le rôle protecteur du séquestre lors du paiement
Le blocage des fonds est une étape incontournable. L’argent de la vente est conservé par un tiers de confiance. Cela permet aux créanciers de faire opposition légalement.
La durée légale de rétention varie selon les cas. Le séquestre dure généralement entre trois et cinq mois. C’est le temps nécessaire pour purger les délais fiscaux.
Ce mécanisme offre des garanties pour les parties. Le cédant est sûr d’être payé si tout est en règle. Le cessionnaire évite de payer les dettes cachées du vendeur. La sécurité juridique de la transaction repose sur ce mécanisme de rétention temporaire.
Redressement fiscal : évitez de sous-évaluer votre prix
Le fisc utilise des méthodes de comparaison précises. Il compare votre prix avec des commerces similaires du quartier. Une valeur trop basse attire immédiatement l’attention des contrôleurs.
Attention à la requalification pour insuffisance. Si le prix est jugé dérisoire, l’administration recalcule l’impôt sur la valeur réelle. C’est une procédure lourde et coûteuse.
Les conséquences incluent des sanctions et intérêts. En plus du complément d’impôt, des pénalités de 40 % peuvent s’appliquer. Les intérêts de retard courent depuis la date de la vente. Utilisez une lettre d’intention d’achat pour bien cadrer le prix dès le début.
Location-gérance : une alternative avant de passer la main
Comprendre le fonctionnement de la gérance libre est utile. Vous confiez l’exploitation à un tiers contre une redevance. Vous restez propriétaire du fonds de commerce.
L’imposition des redevances suit des règles strictes. Ces revenus sont taxés comme des bénéfices industriels et commerciaux. Ils s’ajoutent à votre revenu global chaque année.
Vérifiez bien les conditions de vente ultérieure. Pour garder les exonérations, le loueur doit parfois respecter des délais stricts. Une mauvaise gestion du contrat peut faire perdre les avantages fiscaux. La préparation de la transmission commence souvent par cette étape intermédiaire.
Maîtriser le calcul entre prix de vente et valeur nette comptable est essentiel pour optimiser votre fiscalité. Anticipez dès maintenant l’impact de la durée de détention et les seuils d’exonération pour protéger votre trésorerie. Agissez vite pour sécuriser votre patrimoine et réussir votre projet de cession en toute sérénité.